
С 18 августа 2025 года вступили в силу изменения, внесенные в Закон Республики Беларусь от 15.07.2021 г. No 118-3 «О взносах в бюджет государственного внебюджетного фонда социальной защиты населения Республики Беларусь (далее-Закон No 118-З), которые устанавливают правовые основы, регулирующие отношения, связанные с начислением обязательных страховых взносов (далее – взносы) с доходов, выплаченных работникам без отражения таких выплат в бухгалтерском учете организации.
Теперь, в случаях получения от уполномоченных госорганов информации о подмене трудовых отношений или о выплатах
физическим лицам доходов без отражения их в бухгалтерском учете, взносы будут доначисляться в соответствии со статьей 5-1 Закона No 118-З, т.е. в таких случаях взносы будут начисляться:
- на ВСЕ выплаты вне зависимости от их источника;
- без применения перечня видов выплат, на которые не начисляются
взносы, без применения предельной базы в пять средних заработных
плат по республике (далее – СЗП), как это делали ранее.
Но даже если «мимо кассы» сотруднику выплачено немного,
сэкономить не получится, так как установлен минимальный порог для
расчета взносов – не ниже 1/30 пятикратной СЗП за каждый день
фактической работы, даже если реальный объем выплат был ниже.
Например, в сентябре за отработанные 10 дней, без отражения в бухучете, сотруднику выплачено 1000 руб.
СЗП по РБ = 2 762 ,70 руб. 5-кр. СЗП = 2762,705=13813,50 руб. Доначислено взносов в ФСЗН будет13813,50/3010*35%=1611 ,57 руб. При этом, заплатив эту же сумму работнику официально, в ФСЗН
было бы уплачено всего 350,00 руб.
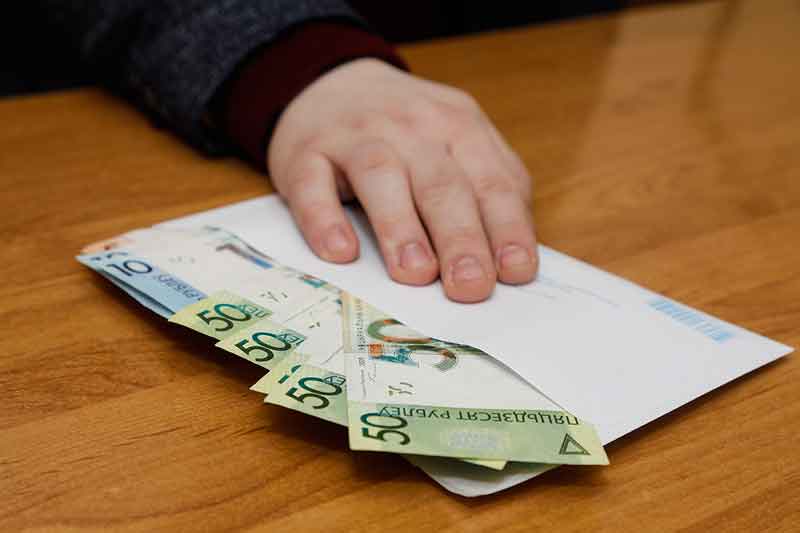
Согласиться на заработную плату «в конверте» – остаться без социальных гарантий: больничного и пенсии.
Каждый работник имеет право на своевременную и в полном объеме выплату заработной платы за исполненную работу в зависимости от ее сложности, количества, качества, условий труда и квалификации работника с учетом фактически отработанного времени, а также за периоды, включаемые в рабочее время.
Зарплата « в конверте» – это та часть заработной платы, которая не прописана в трудовом договоре и из которой работодатель не уплачивает обязательные страховые взносы в бюджет государственного
внебюджетного фонда социальной защиты населения Республики Беларусь (далее – бюджет фонда).
В чем же подвох такой оплаты труда?
Как наниматели, так и получатели такой зарплаты причиняют ущерб не только государству, но и самим работникам.
Получатели заработной платы «в конверте», с которой не уплачены обязательные страховые взносы в бюджет фонда, теряют определенные социальные гарантии: пособия по временной нетрудоспособности и по беременности и родам, пенсии, иные социальные выплаты, исчисляемые из заработной платы, отраженной в
бухгалтерском учете организации.
Не соглашайтесь на зарплату «в конверте», отстаивайте свои права на социальную защиту!
Работающие граждане – ФОНД напоминает о Мобильном приложении «ФСЗН» Мобильное приложение Фонда доступно для скачивания на всех площадках. Мобильное приложение позволит в удобном для пользователя месте и в любое время получить:
- доступ к информации, содержащейся на его индивидуальном
лицевом счете (ИЛС). Это данные свидетельства социального
страхования, сведения о периодах трудовой деятельности и
работодателях, в том числе периодах выполнения работ по
гражданско-правовым договорам. С 1 июля 2019 года в Фонд
поступают расширенные сведения о трудовой биографии
работника, которые практически идентичны информации,
содержащейся в трудовой книжке: наименование профессии
рабочего/должности служащего, наименование структурного
подразделения, основание увольнения и др. (поступают в Фонд
при приеме на работу либо увольнении с работы).
2. возможность контролировать своего работодателя в части
начисления и уплаты обязательных страховых взносов на
пенсионное и социальное страхование – размеры таких взносов и
периоды их уплаты (поступают в Фонд ежеквартально).
3. информацию о продолжительности страхового стажа,
сформированного с 01.01.2003, которая рассчитывается на
основании информации, содержащейся в ИЛС.
Начальник отдела О.Н.Хейлик


